ds228
在期货市场的暗流中,每个持仓过夜的投资者都在与时间博弈,期货过夜费作为持仓成本的重要构成,既是市场机制的微观体现,也是投资者资金管理的关键变量,理解其运作逻辑与优化策略,已成为专业交易者的必修课。
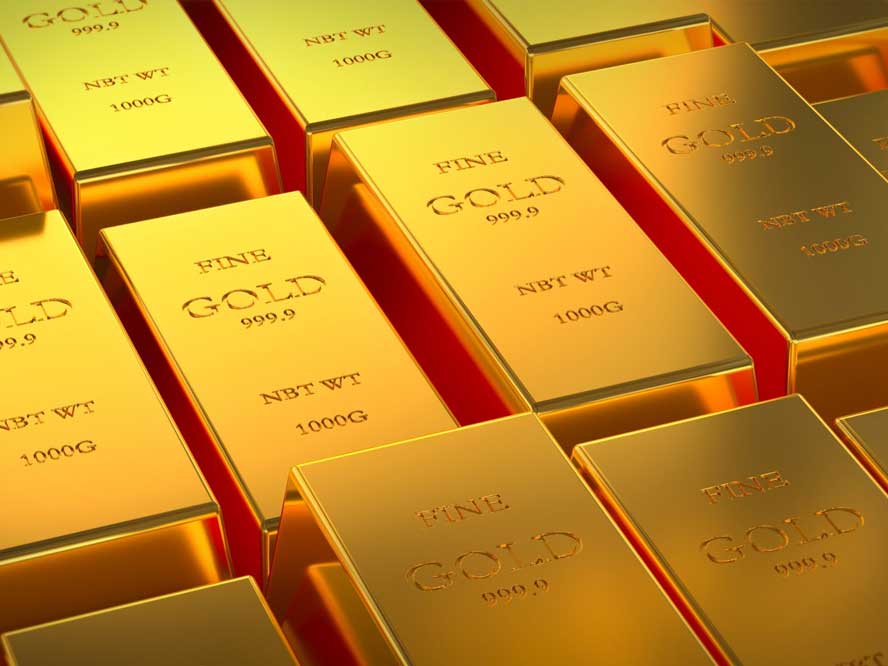
过夜费的本质是持仓成本在时间维度上的量化体现,期货合约采取保证金交易制度,投资者实际占用资金远低于合约价值,交易所或经纪商通过收取过夜费,既补偿资金占用成本,又调节市场持仓结构,以黄金期货为例,若年化利率为5%,持仓100手(每手1000克)过夜,每日过夜费约相当于合约价值的0.014%,这种看似微小的成本,在杠杆效应下会显著放大实际持仓成本。

过夜费的计算遵循严格的数学逻辑,多数交易所采用"双边计费"模式,即多空双方均需支付,计算公式通常为:过夜费=持仓价值×利率×持仓天数/360,但具体规则存在差异,如某些品种实施阶梯费率,持仓量越大费率越低;部分交易所对特定合约实施豁免政策,值得注意的是,反向市场结构下,持有空头可能获得利息收入,这种"负过夜费"现象在原油、国债期货中尤为常见。
市场环境深刻影响着过夜费的实际负担,利率周期波动直接影响基准费率,美联储加息周期中过夜费普遍上扬,品种特性同样关键,农产品期货因季节性因素常出现费率波动,而金融期货则与货币政策高度相关,更需警惕的是"隐性成本"——高波动率市场中的保证金追加上调,往往使实际持仓成本远超账面过夜费。
专业投资者发展出系统的成本优化策略,日内交易者通过"T+0"操作彻底规避过夜费,但需承担更高的交易频率成本,趋势交易者则采用"锁仓"技术,通过反向持仓对冲过夜费风险,量化模型更将过夜费纳入交易成本函数,在信号触发阈值中设置动态调整系数,值得关注的是,部分高频策略利用不同交易所的费率差异,开发出跨市场套利模式。
风险控制层面,过夜费管理已融入资金管理框架,成熟的交易系统会设置"成本警戒线",当累计过夜费达到持仓保证金的特定比例时触发减仓,回撤控制模型中,过夜费被作为固定成本纳入最大回撤计算,更先进的系统甚至将隔夜风险溢价纳入波动率模型,动态调整持仓比例。
站在市场演进的角度,过夜费机制正在发生结构性变化,随着电子化交易普及,实时费率计算系统已能实现分钟级调整,区块链技术的应用更催生出智能合约自动计费模式,使过夜费结算达到毫秒级精度,这些技术革新不仅提升市场效率,更推动着交易策略向更高维度进化。
理解期货过夜费,本质是理解时间价值在杠杆交易中的具象表达,它既是成本约束的枷锁,也是策略优化的钥匙,在期货市场的生存游戏中,真正的高手从不是与趋势对抗的勇者,而是精于计算时间成本的智者,当每个过夜决策都经过成本收益的精确衡量,持仓过夜便不再是随机的选择,而成为系统化交易中精心计算的战略部署。
 微信扫一扫打赏
 支付宝扫一扫打赏